每日新闻 · 2026年10月8日
央行今日开展1.2万亿元买断式逆回购
中国人民银行公告,10月8日以固定数量、利率招标、多重价位中标方式,开展1.2万亿元买断式逆回购操作,期限3个月。(据中国人民银行)
本期操作当月有1万亿元同期限资金到期。本次为加量续作,净投放2000亿元。
当天还有8335亿元隔夜、2810亿元7天期、1000亿元14天期逆回购到期。央行用中长期工具对冲短期到期压力。
买断式逆回购2024年10月启用,期限以3个月和6个月为主,定位是投放中期流动性。
这意味着季初资金面得到中期支撑。银行体系可用资金增加,跨季与政府债发行缴款的压力被摊平。
财政部今日首发1500亿元金融机构注资特别国债
财政部通知,10月8日发行2026年中央金融机构注资特别国债(一期),规模1500亿元。(据财政部)
本期为5年期固定利率附息债,票面利率由竞争性招标确定。10月9日起计息,10月13日上市交易。
财政部同日公告,11月18日将招标发行同系列7年期品种。这个系列专门用于补充中央金融机构的资本金。
1998年,财政部曾发行2700亿元特别国债,定向补充四大行资本金。2025年,该工具重启,注资四家国有大行5000亿元。
这意味着大型金融机构的资本补充有了稳定渠道。信贷投放能力与抗风险能力同步得到加固。
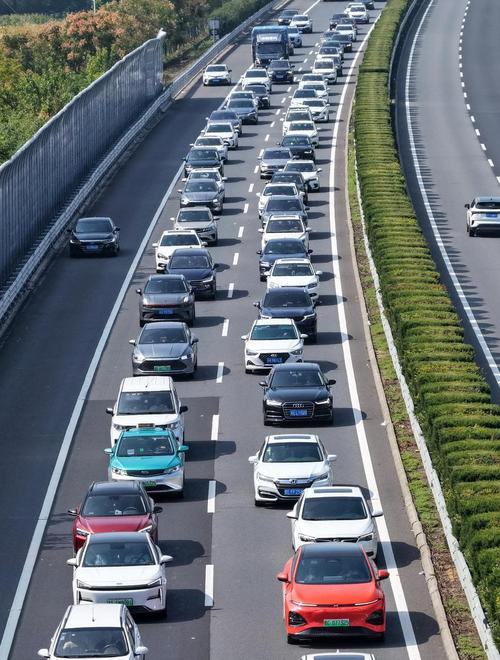
国庆假期跨区域人员流动达21.44亿人次
交通运输部数据显示,10月1日至7日,全社会跨区域人员流动量预计21.44亿人次。(据交通运输部)
日均3.06亿人次,同比增长0.7%。7天假期铁路、公路、水路、民航全面迎来客流高峰。
10月7日为假期最后一天,预计人员流动量2.94亿人次。全国铁路当日发送旅客2415万人次,加开旅客列车2449列。
这意味着假期出行规模稳中有升。人员流动量与文旅、餐饮、零售消费直接挂钩,是观察内需的高频指标。
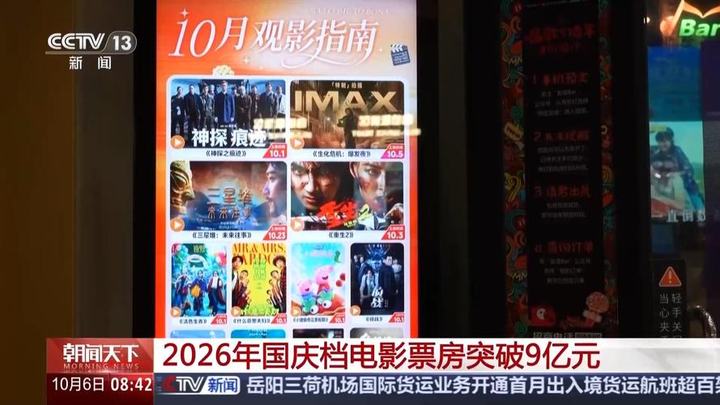
2026年国庆档总票房11.64亿元
据网络平台数据,2026年国庆档电影总票房11.64亿元,观影人次约3176万。(据灯塔专业版)
档期票房前三名是《神探之痕迹》《什么意思夫妇》《生化危机:爆发夜》。三部影片合计拿下大盘七成以上票房。
今年国庆档多部影片错峰上映。10月3日、10月5日各有新片接棒,单日票房连续7天破亿。
这意味着档期表现更依赖片单节奏。今年以来中国电影总票房已突破307亿元,国产片是市场主力。
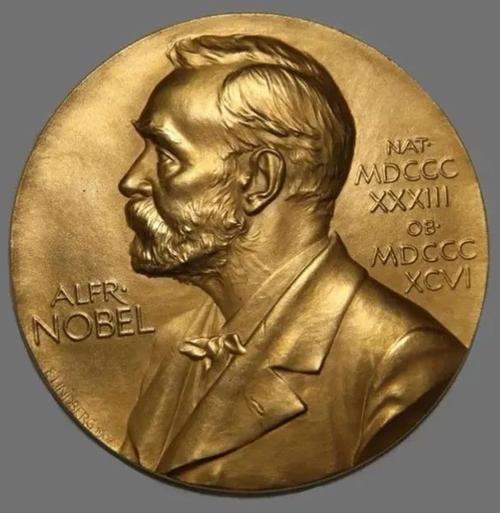
2026年诺贝尔化学奖授予两名科学家
当地时间10月7日,瑞典皇家科学院宣布,将2026年诺贝尔化学奖授予卡甘和硖合宪三。(据瑞典皇家科学院)
表彰理由是两人发现不对称有机合成中的非线性效应和自催化现象。卡甘1930年生于法国,硖合宪三1950年生于日本。
两人破解的是同手性之谜。氨基酸等分子存在互为镜像的两种形式,生命体系却只使用其中一种。
1986年,卡甘发现非线性效应。2003年,硖合宪三实现了只生成单一镜像分子的反应。两人将平分1200万瑞典克朗奖金。
这意味着药物合成的精度有了理论支撑。单一手性分子的制备,直接关系到药效与副作用。
9月末我国外汇储备降至34003亿美元
国家外汇管理局10月7日公布,截至2026年9月末,我国外汇储备规模34003亿美元。(据国家外汇管理局)
较8月末下降381亿美元,降幅1.11%。外汇局表示,汇率折算和资产价格变化是主要影响因素。
同期,央行黄金储备增至7747万盎司,环比增加74万盎司。这已是央行连续第23个月增持黄金。
这意味着储备资产结构在持续微调。外汇储备仍稳定在3.4万亿美元上方,规模居全球首位。
美国9月非农新增2.9万人
美国劳工部10月2日公布,9月非农新增就业仅2.9万人,远低于市场预期的9万人。(据美国劳工部)
8月前值为16.2万人。当月失业率从4.1%升至4.2%。数据公布后,市场对美联储10月加息的预期明显下降。
同一时段,10月5日10年期美债收益率盘中触及5.349%,创2002年以来新高。长端利率未随就业走弱而下行。
这意味着美国就业降温与利率高位并存。美联储的决策空间被压缩,市场对后续政策路径的分歧加大。
俄罗斯总统助理帕特鲁舍夫今日起访华
外交部发言人10月7日宣布,俄罗斯总统助理、海事委员会主席帕特鲁舍夫将于10月8日至13日访问中国。(据外交部)
访问期间,中共中央政治局委员、中央外办主任王毅将与其会谈交流。
这意味着中俄在海事等领域的机制性沟通按既定安排推进。相关内容以官方发布为准。
10月10日起国内航线燃油附加费上调
据南航等多家航空公司通知,自10月10日起销售的国内航线客票,燃油附加费上调。(据央视新闻)
800公里以上航段每航段90元,较此前上涨20元。800公里以下航段每航段50元,上涨10元。
本次调整前,国内航线燃油附加费已连续三次下调。上一次调整在8月5日,800公里以上收取70元。
这意味着假期后出行成本随油价回升。一张长航线机票,将比上月多支出20元。
国庆假期城市公园接待游客超2.1亿人次
住房城乡建设部数据显示,国庆假期全国城市公园累计接待游客超2.1亿人次,带动消费超52亿元。(据住房城乡建设部)
假期期间,各地城市公园举办节庆花展、文化展演、非遗体验等活动1.1万场。
这意味着城市公园正成为假日消费的新入口。免费开放的空间,把客流转化为周边餐饮、零售的增量。
今日关注:注资特别国债,给金融机构补资本的老办法新用法
起点在10月8日。1500亿元中央金融机构注资特别国债(一期)进行首发招标,期限5年。(据财政部)
往前追。1998年,财政部发行2700亿元特别国债,向工、农、中、建四大行注资,用于补充资本金。
1999年,四家金融资产管理公司成立,从四大行剥离约1.4万亿元不良资产。补充资本与处置不良同步推进。
2003年至2007年,财政部通过中央汇金,以外汇储备向工行、建行、中行、交行注资,推动四家银行完成A+H上市。2010年,四家大行又通过配股补充资本。
2025年3月,政府工作报告提出发行5000亿元特别国债,支持中行、建行、交行、邮储四家国有大行补充资本。
2026年,注资范围由银行扩至保险和政策性金融机构,8家合计3600亿元。财政部出资3000亿元,中国烟草等原股东出资600亿元。
各方利益点不同。被注资的8家机构是直接受益方,资本补充后信贷投放和承保能力随之扩大。
实体经济是间接受益方。资本充足率提高,科技创新、消费等领域的融资更易获得支持。
财政端要平衡节奏。特别国债列入政府性基金预算,不计入赤字,发行时点需与债券供给、资金面衔接。央行同日开展1.2万亿元买断式逆回购,提供中期流动性。
接下来要看几件事。一是10月13日一期国债上市后的认购与交易结构,二是11月18日7年期品种的招标利率。
三是后续批次注资的机构名单与规模,四是四季度政府债供给对资金面的实际影响。